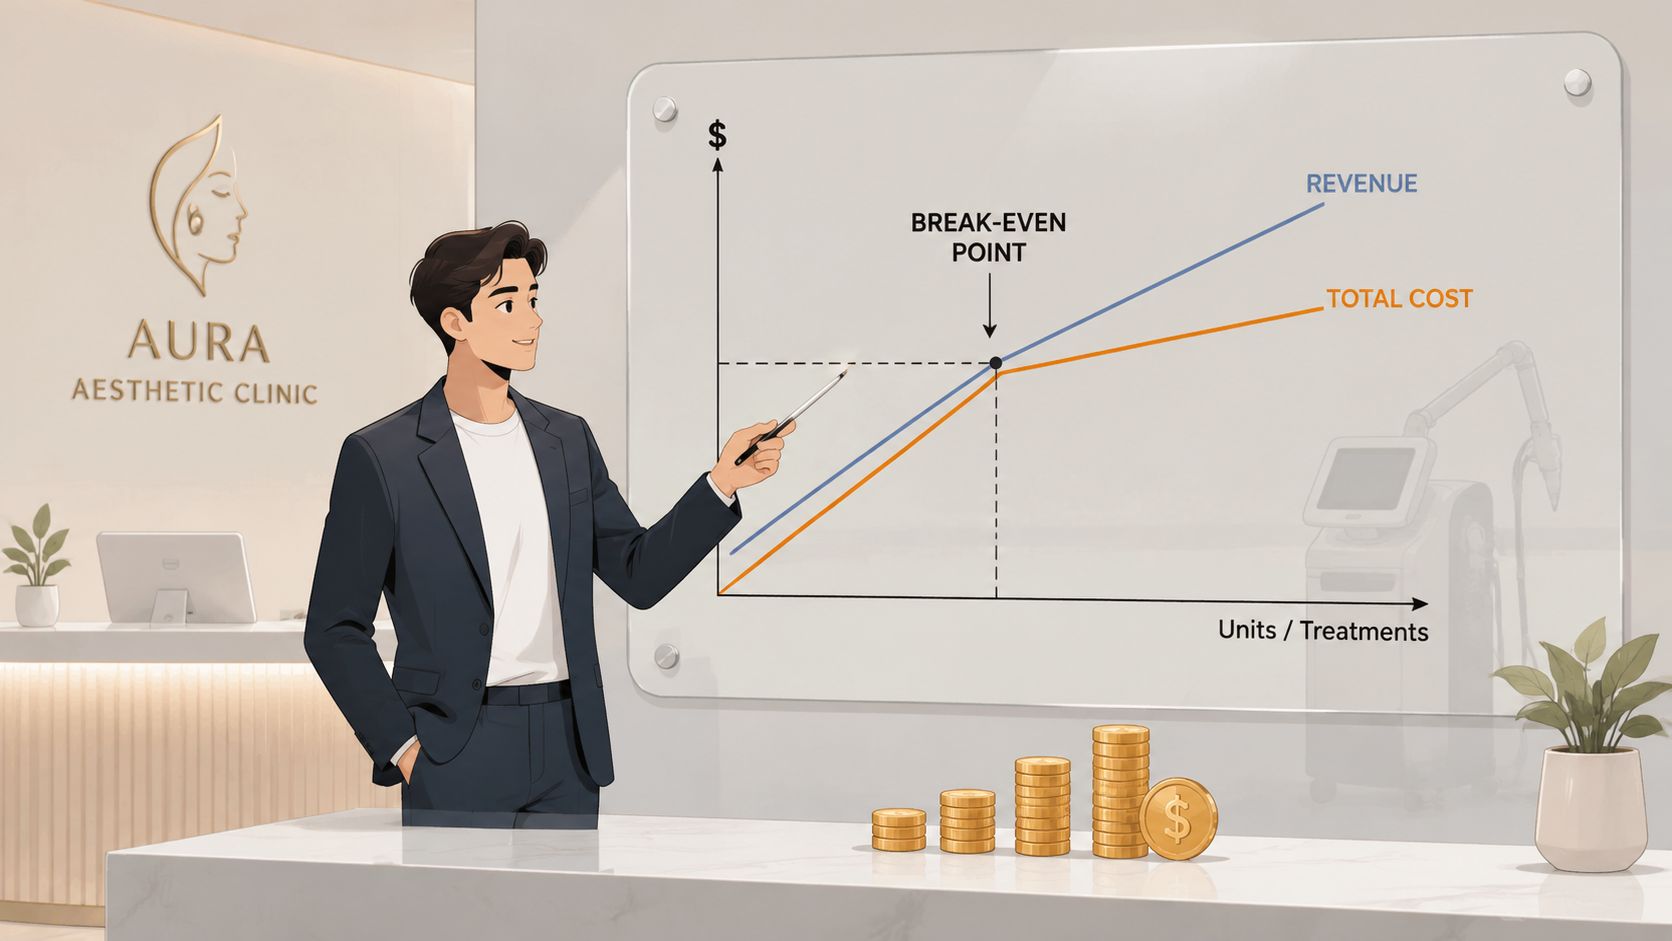
Muitos proprietários de clínicas ficam com a mesma folha de cálculo aberta durante dias. O catálogo de tratamentos parece promissor, o novo equipamento poderia aumentar rapidamente as receitas e o orçamento do fornecedor parece acessível. Depois, uma pergunta pára tudo. Quantos tratamentos são necessários por mês para que o equipamento se amorteça, em vez de esgotar o dinheiro?
É aí que a análise do ponto de equilíbrio deixa de ser um exercício contabilístico e passa a ser uma ferramenta empresarial concreta. Na área da estética, pequenos erros no cálculo dos custos criam grandes problemas, porque um tratamento que parece rentável ao preço nominal pode tornar-se pouco lucrativo muito rapidamente, assim que se incluem os consumíveis, o tempo dos técnicos, a manutenção, a formação e o cumprimento das normas. Certifique-se sempre de que a informação é precisa e verdadeira, uma vez que se trata de lasers estéticos, dispositivos baseados em energia e saúde.
A maioria dos artigos apresenta uma fórmula simples e fica por aí. Isso não é suficiente para uma clínica de estética. Os principais pontos críticos são os custos variáveis ocultos e os serviços agrupados, especialmente quando se vendem planos de tratamento em vez de consultas pontuais.
Índice
- Compreender a Análise do Ponto de Equilíbrio
- Calcular o ponto de equilíbrio com uma fórmula
- Exemplo clínico com o dispositivo Omega Lasers
- Como utilizar o modelo de folha de cálculo do ponto de equilíbrio
- Análise de sensibilidade e de cenários
- Estratégias para acelerar a atingência do ponto de equilíbrio
- Conclusão e próximos passos
Compreender a Análise do Ponto de Equilíbrio
O proprietário de uma clínica que esteja a ponderar adquirir um novo aparelho a laser costuma começar por analisar as receitas. Quantas marcações poderá gerar? A que preço se pode vender cada tratamento? A melhor pergunta é mais complexa e mais útil: que nível de atividade cobre todos os custos fixos e variáveis sem gerar prejuízo?

Na prática, custos fixos são as despesas que continuam a surgir, quer a sala de tratamento esteja cheia ou vazia. Num contexto de estética, isso inclui normalmente a renda, os salários, o software, os seguros, o financiamento do equipamento e outras despesas gerais relacionadas com a manutenção da clínica em funcionamento. Custos variáveis varia em função do volume de tratamentos. Pense em consumíveis, produtos de arrefecimento, artigos descartáveis e a mão-de-obra direta associada a cada consulta.
Por que razão os proprietários de clínicas cometem este erro
O maior erro não é a má gestão matemática. É um cálculo de custos incompleto. Uma clínica pode parecer movimentada e, mesmo assim, dar prejuízo porque o proprietário fixou os preços com base nas expectativas do mercado, em vez de se basear na margem de contribuição. Se o portfólio de serviços gerar um volume de negócios elevado, mas uma margem reduzida, a agenda de consultas gera atividade, mas não lucro.
A análise do ponto de equilíbrio indica-lhe um limiar de decisão. Indica-lhe o ponto exato em que as receitas igualam os custos totais e o lucro é R0, que é a definição formal sul-africana utilizada no planeamento empresarial e no ensino da contabilidade através da fórmula padrão explicado neste guia sul-africano sobre o ponto de equilíbrio.
Regra prática: Se não conseguir separar os custos fixos dos custos variáveis associados ao tratamento, não está preparado para definir o preço de um novo dispositivo.
O que te ajuda a decidir
Quando utilizada corretamente, a análise do ponto de equilíbrio ajuda o proprietário de uma clínica a responder a perguntas como:
- Se um dispositivo é acessível: Uma prestação financeira pode parecer acessível até se ter em conta os custos com pessoal, formação e utilização das instalações.
- Qual é a meta de vendas realista: Uma meta mensal deve basear-se na contribuição, e não na esperança.
- Onde se farão sentir primeiro as pressões sobre o fluxo de caixa: As novas clínicas subestimam frequentemente o tempo que demora até que a utilização alcance o nível das despesas gerais.
Se estiver a elaborar projeções, comece com dados de entrada rigorosos, em vez de valores otimistas de receitas brutas. Uma abordagem adequada abordagem de previsão financeira para clínicas torna o valor do ponto de equilíbrio muito mais útil, uma vez que associa a sua meta mensal a pressupostos operacionais reais.
Calcular o ponto de equilíbrio com uma fórmula
A análise do ponto de equilíbrio para clínicas funciona melhor quando se utilizam duas perspetivas. Uma mede o número de tratamentos necessários. A outra mede o valor da receita necessária. Ambas são importantes, porque alguns proprietários gerem o negócio com base no volume de marcações, enquanto outros o fazem com base nas vendas mensais.

As duas fórmulas que importam
Ponto de equilíbrio em unidades
Custos fixos totais ÷ Contribuição por unidade
Ponto de equilíbrio em termos de valor de vendas
Custos fixos totais ÷ Margem de contribuição
Nas notas de contabilidade sul-africanas, o ponto de equilíbrio em unidades é ensinado como o total dos custos fixos dividido pela contribuição por unidade, enquanto o ponto de equilíbrio em valor de vendas é o total dos custos fixos dividido pela margem de contribuição. Essas mesmas notas também associam a análise de sensibilidade ao estudo do ponto de equilíbrio, uma vez que pequenas variações no preço ou no custo alteram significativamente a rentabilidade nas operações reais, tal como descrito nestas notas de análise do ponto de equilíbrio da UNISA.
Definir as variáveis corretamente
Eis a forma mais simples de configurar o cálculo numa clínica:
- Custos fixos: Despesas gerais mensais que não variam diretamente em função do número de tratamentos.
- Preço de venda por tratamento: O valor que o cliente paga por uma consulta ou por um pacote.
- Custo variável por tratamento: O custo direto incorrido na realização dessa consulta.
- Contribuição por tratamento: Preço de venda menos o custo variável.
A versão oficial sul-africana é a seguinte: Custos fixos ÷ (Preço de venda por unidade – Custo variável por unidade). Um exemplo típico utiliza custos fixos de 115 000 rands, um preço de venda de R50, e o custo variável de R25, produzindo 115 000 ÷ (50 – 25) = 600 unidades, como se pode ver nesta Exemplo de ponto de equilíbrio na África do Sul.
O ponto de equilíbrio indica-lhe o volume mínimo comercialmente aceitável. Não indica, porém, se o mercado irá atingir esse volume.
Quando utilizar unidades e quando utilizar o valor das vendas
Utilização unidades quando a sua clínica controla rigorosamente a capacidade operacional. Isto funciona bem quando cada intervalo de tratamento é relativamente padronizado e é necessário saber quantas consultas um terapeuta ou médico deve realizar.
Utilização valor de vendas quando a sua oferta é variada. Se a clínica disponibilizar diferentes tratamentos, vários tipos de pacotes ou combinações de sessões e serviços adicionais, o limiar de receitas é frequentemente mais útil do que a contagem bruta de tratamentos.
Um bom hábito de trabalho consiste em manter os teus dados introduzidos consistentes todos os meses:
- Extraia as despesas fixas do mesmo conjunto de categorias contabilísticas.
- Atualizar os custos variáveis com base nas faturas reais dos fornecedores e nas premissas relativas aos salários.
- Recalcular a contribuição sempre que houver alterações nos preços.
- Analise os preços dos pacotes separadamente dos preços das sessões individuais.
Mesmo que os dados introduzidos sejam imprecisos, a fórmula continuará a funcionar. A resposta simplesmente não te será útil.
Exemplo clínico com o dispositivo Omega Lasers
Um exemplo prático da clínica começa com um instinto errado. O proprietário vê um tratamento de elevado valor e parte do princípio de que o preço de venda irá cobrir o investimento. É aí que a análise do ponto de equilíbrio falha frequentemente na área da estética.
Tomemos como exemplo uma clínica que adota uma plataforma de depilação com múltiplos comprimentos de onda. A parte dos custos fixos pode incluir o financiamento do equipamento, a formação do pessoal, a gestão administrativa relacionada com as licenças, a repartição dos custos gerais da sala e o marketing básico. A parte dos custos variáveis é aquela em que os proprietários costumam subestimar os valores. O gel de arrefecimento, as pontas descartáveis, a mão-de-obra dos técnicos, o tempo dedicado aos testes cutâneos, os produtos para cuidados pós-tratamento e os consumíveis associados ao serviço devem todos ser incluídos no cálculo.
A tabela de cálculos de que realmente precisas
Antes de fazer quaisquer cálculos, construa o modelo com base na contribuição, e não no volume de negócios.
| Métrica | Montante |
|---|---|
| Custos fixos mensais | Introduza a dotação mensal total das despesas gerais da sua clínica relativas ao dispositivo |
| Preço médio do tratamento | Introduza o preço médio de venda por marcação |
| Custo variável por tratamento | Introduza o custo total direto do tratamento por consulta |
| Margem de contribuição por tratamento | Preço do tratamento menos o custo variável |
| Tratamentos necessários para atingir o ponto de equilíbrio | Custos fixos mensais divididos pela margem de contribuição por tratamento |
Nas clínicas de estética, costuma ensinar-se uma fórmula mensal simplificada: as despesas gerais mensais divididas pela margem média por tratamento resultam no número de tratamentos necessários por mês. Um exemplo utiliza £4,000 nas despesas gerais mensais e um £180 margem média, o que resulta em 23 tratamentos por mês, ou aproximadamente 6 por semana, neste guia para o plano de negócios de uma clínica. A moeda é diferente, mas a lógica aplica-se diretamente.
Quando os proprietários subestimam o verdadeiro ponto de equilíbrio
O erro mais comum é utilizar o preço médio do bilhete em vez da margem de contribuição. Esse erro subestima o volume de equilíbrio em 40–60% e leva a problemas de fluxo de caixa em 68% das novas clínicas no prazo de 12 meses, de acordo com esta referência sobre a análise do ponto de equilíbrio na medicina estética.
É por isso que um dispositivo pode parecer rentável num plano de lançamento e, mesmo assim, acabar por se tornar um peso para as finanças mensais. A receita não é sinónimo de contribuição. Um tratamento vendido a um preço nominal atrativo pode gerar receitas insuficientes para cobrir os custos fixos.
Se a sua folha de cálculo não indicar o custo direto por consulta, o seu ponto de equilíbrio provavelmente é demasiado baixo.
Esta mesma questão agrava-se quando as clínicas agrupam serviços. Um ciclo de depilação pode ser vendido juntamente com produtos de preparação ou cuidados pós-tratamento. Uma oferta de rejuvenescimento da pele pode incluir consulta, tratamento e cuidados pós-tratamento. Se também estiver a ponderar como os clientes avaliam os resultados dos tratamentos, este recurso sobre conseguir um rejuvenescimento perfeito da pele é útil porque reflete o tipo de contexto de planeamento do tratamento que influencia a conceção da embalagem e a fixação do preço.
A margem de segurança também é importante neste caso. Assim que a clínica atingir o ponto de equilíbrio, a próxima questão é saber em que medida as vendas atuais se situam acima desse limiar. Uma margem reduzida deixa a clínica vulnerável a cancelamentos, à sazonalidade ou a um aumento no custo dos consumíveis. Se quiser modelar a vertente comercial dessa decisão com mais pormenor, isto repartição do ROI do laser de díodo para profissionais sul-africanos é uma boa escolha para a próxima leitura.
Como utilizar o modelo de folha de cálculo do ponto de equilíbrio
Um modelo de folha de cálculo só é útil se refletir a forma como as clínicas obtêm e gastam dinheiro. Uma calculadora genérica de uma única linha não será de grande ajuda quando se tiver várias categorias de tratamentos, vendas de pacotes ou uma combinação de receitas de retalho e de serviços.
Defina primeiro a secção de custos fixos
Comece pelos custos mensais que se mantêm independentemente de haver uma ou vinte reservas. Agrupe-os de forma clara para que possa analisá-los rapidamente todos os meses. As categorias devem refletir o seu negócio, e não um modelo criado por outra pessoa.
No mínimo, a maioria das clínicas deveria criar linhas separadas para:
- Custos de ocupação: Renda, despesas com serviços públicos e repartição das despesas gerais relacionadas com os quartos.
- Custos com pessoal: Salários, remunerações fixas e quaisquer custos de pessoal não variáveis.
- Equipamento e apoio: Financiar os reembolsos, a manutenção, o software e as despesas gerais relacionadas com a formação.
Criar linhas de custos variáveis por nível de serviço
A secção seguinte deve apresentar os custos variáveis por tratamento, por linha de serviços. Não utilize uma estimativa única, a menos que todos os tratamentos consumam os mesmos recursos. A depilação, o rejuvenescimento e o rejuvenescimento da pele raramente envolvem custos diretos idênticos.
Para cada linha de tratamento, inclua os consumíveis diretos e as estimativas de mão-de-obra associadas à entrega. Isso torna visível a sua margem de contribuição e facilita a reajustar os preços quando o custo de um fornecedor se altera.
Adicione serviços incluídos da forma correta
Muitas calculadoras padrão revelam-se inadequadas. Se a sua clínica comercializa pacotes que combinam depilação e rejuvenescimento da pele, um preço médio de venda não reflete a realidade, a menos que esteja associado à rentabilidade ponderada.
O cálculo da margem bruta média ponderada para pacotes de serviços multimodais é fundamental, uma vez que as clínicas ZA vendem frequentemente pacotes combinados que as ferramentas de cálculo padrão não conseguem processar, tal como se pode observar nestes exemplos de ponto de equilíbrio para empresas com vários produtos.
Um modelo prático deve permitir-lhe introduzir:
- Preço de venda de cada linha de serviços
- Custo variável de cada linha de serviço
- Estrutura de vendas prevista para esses serviços
- Margem de contribuição média ponderada
Abordagem de trabalho: Personalize as categorias do modelo para que correspondam aos seus consumíveis reais, aos salários dos técnicos, às taxas de manutenção e à estrutura dos pacotes. Se as categorias forem demasiado amplas, as suas respostas serão demasiado vagas para servirem de base à gestão.
Depois de criada, a folha de cálculo pode atualizar automaticamente os tratamentos de ponto de equilíbrio e o valor das vendas de ponto de equilíbrio sempre que alterar os preços, os custos ou o conjunto de serviços.
Análise de sensibilidade e de cenários
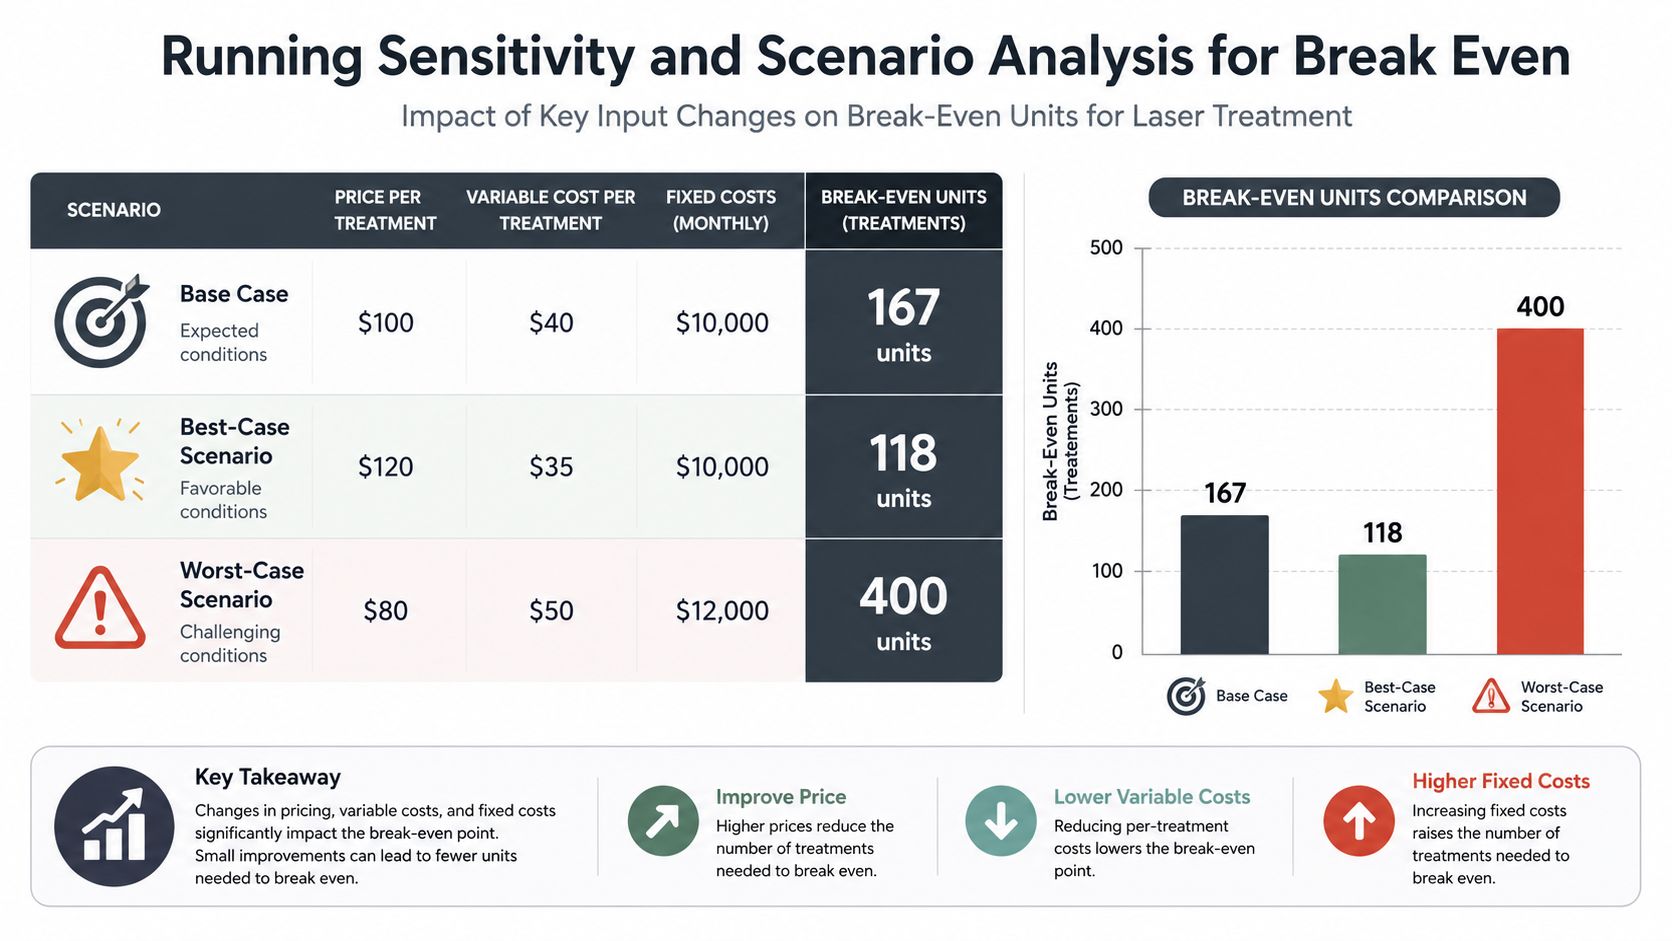
Um modelo de equilíbrio financeiro que utilize apenas um conjunto de pressupostos é demasiado frágil para o planeamento de uma clínica. A procura de tratamentos varia. Os preços dos fornecedores alteram-se. Os custos com o pessoal variam. Mesmo um pequeno ajuste nos preços pode alterar o número de consultas de que a clínica necessita para se manter à tona.
O que testar primeiro
O ensino da contabilidade na África do Sul associa explicitamente o ponto de equilíbrio à análise de sensibilidade, para testar de que forma as variações nos custos ou nos preços de venda afetam a rentabilidade, tal como descrito nestas notas de contabilidade sul-africanas sobre a sensibilidade do ponto de equilíbrio.
Em termos clínicos, teste as hipóteses que surgem com mais frequência:
- Preço do tratamento: O que acontece se a pressão da concorrência obrigar a um preço de venda mais baixo?
- Custo variável: O que acontece se os consumíveis ou a mão-de-obra custarem mais do que o previsto?
- Custos fixos: O que acontece se as despesas gerais aumentarem após o lançamento?
Utilize três visualizações de cenários
Uma estrutura simples é a que funciona melhor:
Cenário de base
Utilize os pressupostos atuais que considerar mais realistas.
Na melhor das hipóteses
Recorra a uma combinação de reservas mais sólida, a uma programação mais organizada e a um melhor controlo das margens.
Na pior das hipóteses
Partir do princípio de uma aceitação mais lenta, de preços efetivos mais baixos e de custos diretos de tratamento mais elevados.
O que importa não é acertar na previsão. Trata-se de perceber até que ponto a clínica fica vulnerável se uma das hipóteses se alterar no momento errado.
Esteja atento à margem de segurança
A margem de segurança indica a margem existente entre as vendas atuais e o volume de vendas necessário para atingir o ponto de equilíbrio. Em condições de mercado difíceis, essa margem de segurança é mais importante do que o volume de negócios global. Um guia introdutório refere que, para as clínicas da ZA que enfrentam uma volatilidade no consumo, o cálculo (Vendas atuais – Vendas de equilíbrio) / Vendas atuais deve exceder 20% para melhorar a sobrevivência em períodos de recessão, e defende ainda que muitos recursos convencionais ignoram esta necessidade de planeamento local em contextos clínicos, tal como discutido neste introdução à análise do ponto de equilíbrio.
Uma análise mensal útil coloca a seguinte questão:
- Continuamos acima do ponto de equilíbrio, mesmo que as reservas diminuam?
- Qual é a rubrica de custos que está a crescer mais rapidamente?
- Quanta pressão sobre os preços podemos suportar antes que a margem se torne insegura?
Essa é a diferença entre uma folha de cálculo estática e uma ferramenta de planeamento.
Estratégias para acelerar a atingência do ponto de equilíbrio
A redução do tempo de retorno ao ponto de equilíbrio resulta, normalmente, de três fatores: melhorar a margem de contribuição, aumentar a taxa de utilização e eliminar as perdas de custos variáveis. A maioria das clínicas tenta resolver o problema apenas com o marketing. Isso raramente funciona se a política de preços e a economia da prestação de serviços forem fracas.

Concentre-se nos fatores que alteram a resposta
As clínicas que utilizam sistemas de laser em conformidade com a SAHPRA podem atingir o ponto de equilíbrio em 2 a 4 meses quando a utilização atingir 55–65% e os custos fixos mantêm-se abaixo de 20% das receitas previstas para o 1.º ano, de acordo com esta referência de referência no setor das clínicas de estética.
Esse ponto de referência aponta para o que se revela bem-sucedido:
- Aperfeiçoar o design da embalagem: Os pacotes podem aumentar o valor realizado, mas apenas se cada componente garantir a margem de contribuição.
- Melhorar a disciplina na gestão do calendário: Os horários de tratamento em branco prejudicam a taxa de utilização. Listas de espera, fluxos de trabalho de confirmação e ajuda na marcação de blocos de consultas.
- Controlar os fatores que influenciam diretamente o tratamento: Analise cada item por tratamento. Os consumíveis tendem frequentemente a aumentar sem que ninguém se aperceba.
- Utilize os complementos de forma seletiva: As atualizações premium são eficazes quando geram margem sem aumentar de forma desproporcional o tempo de tratamento.
Uma agenda cheia não garante um caminho mais curto para atingir o ponto de equilíbrio. Uma elevada taxa de utilização só ajuda se os compromissos tiverem preços e custos adequadamente definidos.
O que costuma falhar
Oferecer descontos demasiado cedo é um erro comum. Isso pode encher a agenda, mas enfraquece a margem exata necessária para recuperar os custos fixos. A melhor estratégia consiste em ofertas seletivas associadas à aquisição de pacotes, à repetição de reservas ou a horários subutilizados.
Outra estratégia pouco eficaz consiste em financiar um equipamento sem ajustar o plano de reembolso à capacidade real. Se o pagamento for fixo, mas as reservas continuarem a aumentar, o primeiro ao terceiro mês podem tornar-se o período mais difícil. Analisar opções de financiamento de equipamento clínico em conjunto com o seu modelo de equilíbrio financeiro, ajuda a evitar esse desfasamento.
Os programas de fidelização, os sistemas de remarcação e as vendas cruzadas podem ajudar, mas apenas depois de a margem subjacente estar sólida. A sequência é importante. Primeiro, definir os preços e os custos. Depois, impulsionar o volume.
Conclusão e próximos passos
A análise do ponto de equilíbrio fornece ao proprietário de uma clínica uma referência comercial concreta. Mostra quando um conjunto de tratamentos sustenta o negócio e quando apenas gera salas ocupadas e um fluxo de caixa fraco. As clínicas que a utilizam bem não se limitam a uma única fórmula. Acompanham os custos variáveis ocultos, modelam os pacotes de forma adequada e testam como as alterações nos preços ou nos custos afetam a segurança.
Tome quatro medidas agora. Recolha dados reais sobre custos fixos e variáveis. Crie ou atualize a sua folha de cálculo. Analise cenários de base, o melhor e o pior. Em seguida, faça um ajuste nos preços ou nos pacotes e reveja-o mensalmente.
Se estiver a planear a aquisição de um novo dispositivo ou pretender ter uma maior visibilidade financeira antes de expandir os serviços, Omega Lasers pode ajudar no financiamento de equipamentos, na formação e no apoio ao desenvolvimento empresarial, especificamente concebido para clínicas de estética na África do Sul.